사건 개요
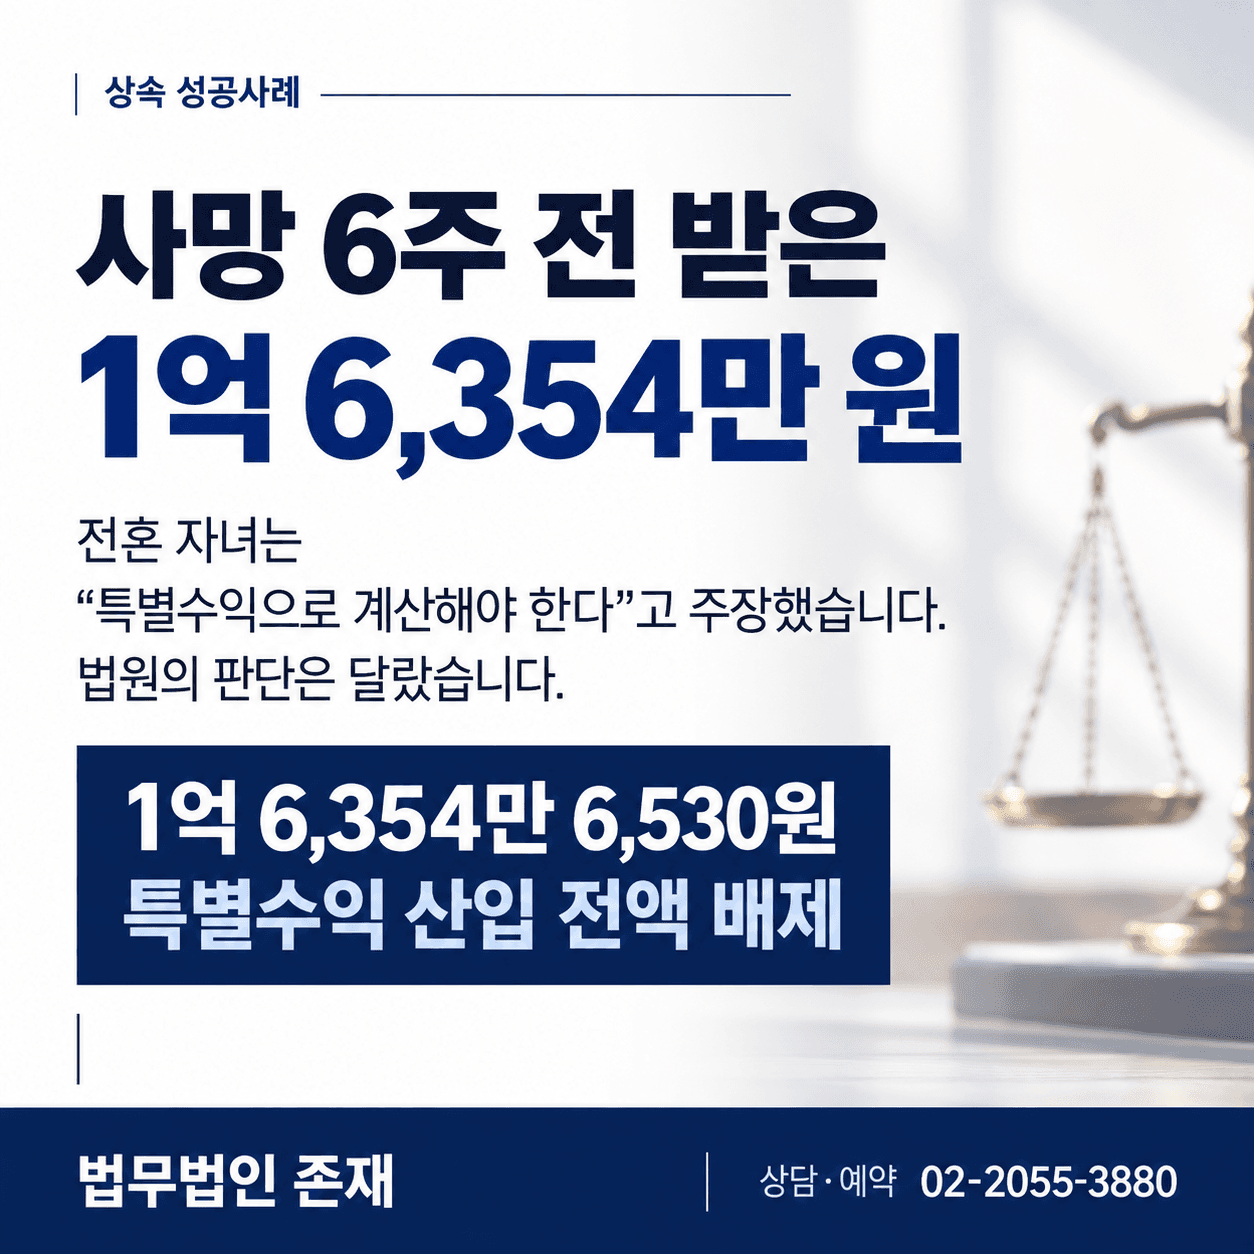
피상속인 사망 약 6주 전, 46년간 혼인하며 식품 도소매업을 함께 운영한 배우자에게 두 차례에 걸쳐 합계 1억 6,354만 원이 이전됐습니다. 상속이 시작되자 전혼 자녀가 이 돈을 상속분을 미리 받은 특별수익으로 계산해야 한다며 30%의 기여분과 함께 상속재산분할을 청구했습니다.
쟁점과 대응
윤지상 대표변호사와 김덕환 책임변호사는 두 건의 이체를 46년의 혼인생활, 함께 운영한 사업, 재산 대부분이 피상속인 명의로 관리돼 온 부부의 계좌 관리 방식과 연결해 상속분의 선급이 아니라는 점을 정리했습니다. 재산 형성 기여에 대한 보상과 공동재산의 청산, 배우자 부양의 의미가 담긴 돈이라는 점을 자료로 설명했습니다.
결과
가정법원은 1억 6,354만 원을 특별수익에서 전액 제외했고, 전혼 자녀의 30% 기여분 청구를 기각했습니다. 배우자의 구체적 상속분은 27.2%로 정해져 부동산 지분과 채권 3건이 배우자에게 귀속됐습니다.
사건 전문 보기
판단 이유와 쟁점별로 확인할 자료, 자주 묻는 질문은 법무법인 존재 블로그의 원문에 정리했습니다.
📞 전화: 02-2055-3880 (평일 09:00~18:00)
💬 카카오톡: 상담 바로가기
🌐 홈페이지: jonjae.co.kr