사건 개요
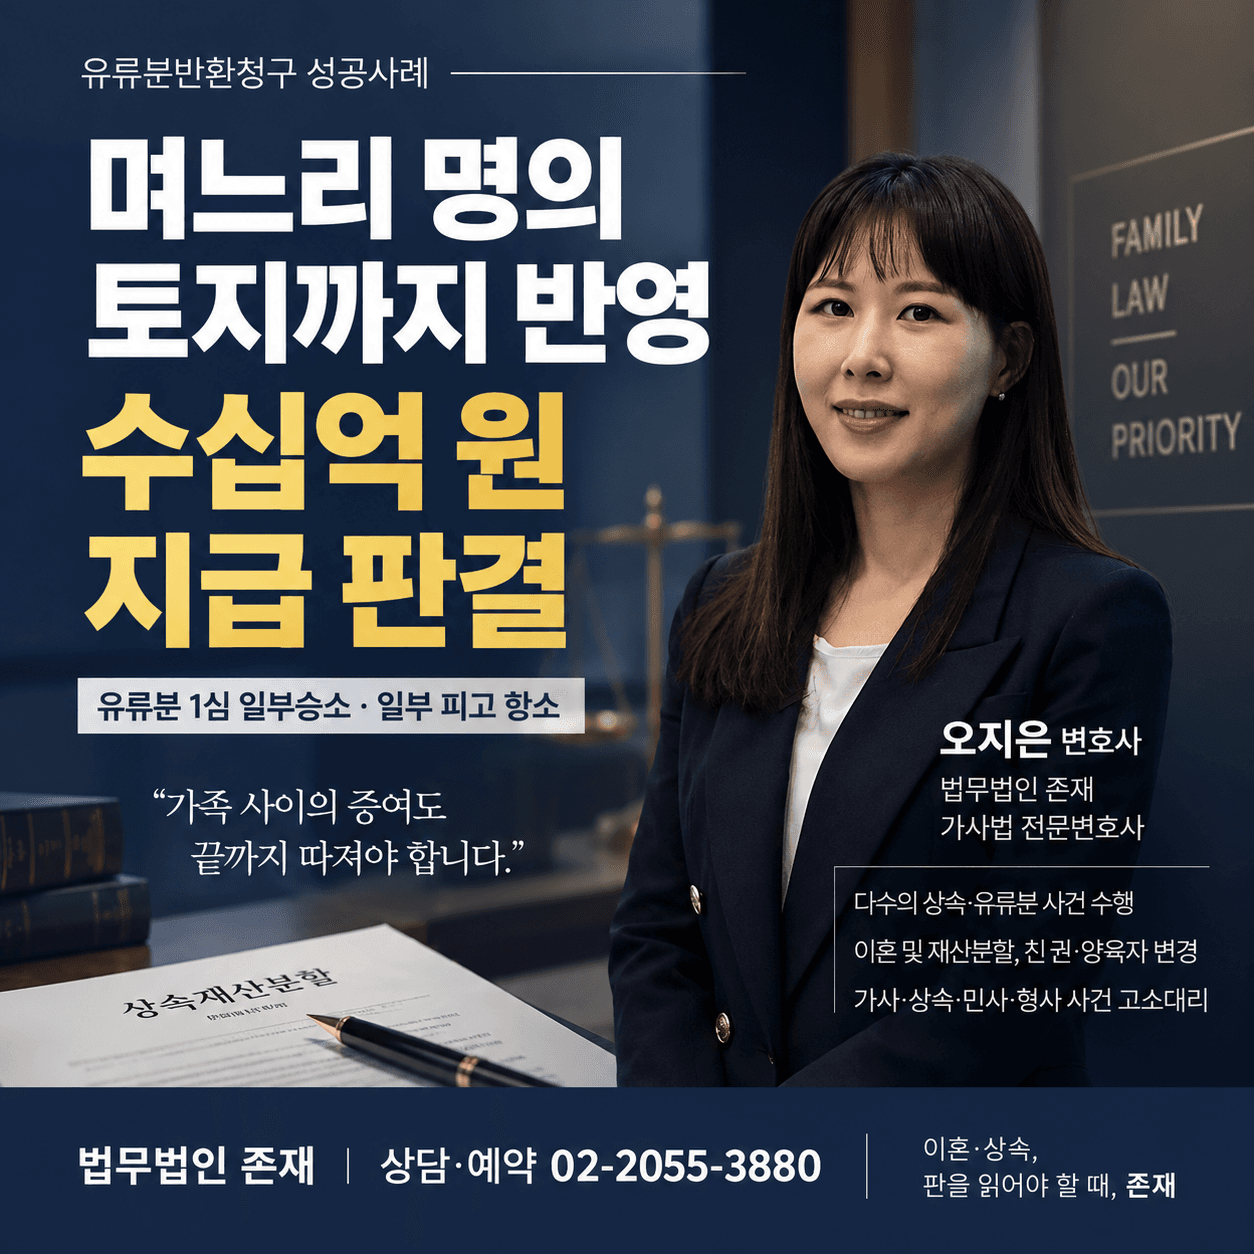
의뢰인은 아버지가 남긴 토지 지분을 다른 상속인들과 나누는 협의를 마친 뒤, 형제들에게 이루어진 생전 증여를 이유로 유류분 반환을 청구했습니다. 상대방은 상속재산을 나누기로 합의한 이상 유류분도 포기한 것이고, 형제의 배우자인 며느리 명의로 증여된 재산은 계산에서 빼야 한다고 맞섰습니다.
쟁점과 대응
법무법인 존재는 금융기관 거래 회신과 세무서 과세정보로 생전 증여의 내역과 규모를 확인한 뒤 청구 범위를 정리했습니다. 며느리에게 넘어간 토지 지분은 증여 경위와 형제가 실제로 얻은 이익을 근거로 형제의 특별수익으로 보아야 한다는 예비적 주장을 함께 제시했습니다.
결과
1심 법원은 유류분 포기 주장을 받아들이지 않았고, 며느리 명의 토지 지분까지 형제의 특별수익으로 반영해 수십억 원의 금전 지급과 부동산 일부 지분 이전을 명했습니다. 며느리 본인에 대한 직접 반환청구는 기각됐으며, 일부 피고가 항소해 그 부분은 아직 확정되지 않았습니다.
사건 전문 보기
판단 이유와 쟁점별로 확인할 자료, 자주 묻는 질문은 법무법인 존재 블로그의 원문에 정리했습니다.
📞 전화: 02-2055-3880 (평일 09:00~18:00)
💬 카카오톡: 상담 바로가기
🌐 홈페이지: jonjae.co.kr